
Bilanțul uitat poate trimite firma pe tușă: peste 4.100 de persoane juridice din Vaslui au intrat în zona de risc. Din noiembrie, Fiscul poate scoate cartonașul roșu

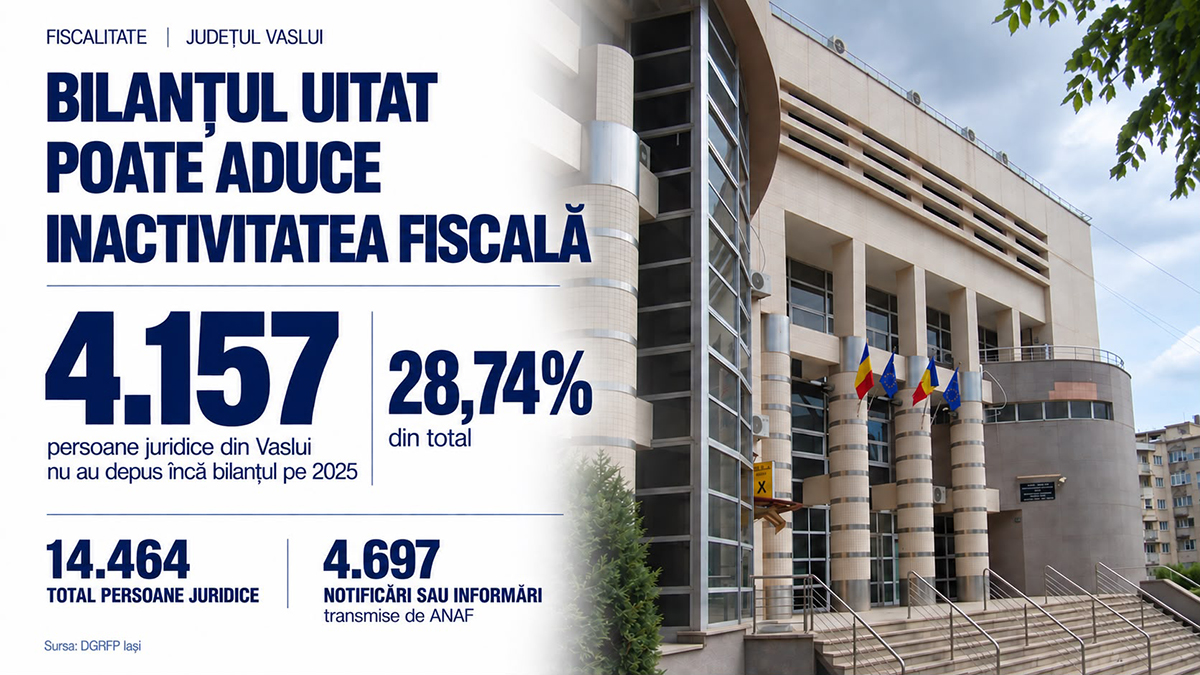 CU BILANȚUL NU MAI E DE JOACĂ… În județul Vaslui, 4.157 de persoane juridice figurau, la ultima centralizare a Finanțelor, cu situațiile financiare pe anul 2025 încă nedepuse. Nu este deloc o cifră mică. Din cele 14.464 de persoane juridice care aveau această obligație, doar 8.317 au respectat termenul legal. Alte 1.990 au depus ulterior. Au rămas 4.157, adică aproape trei din zece. Până acum, o asemenea întârziere putea fi privită mai ales ca o problemă de contabilitate, cu riscul unei amenzi. Din 2026, lucrurile devin mult mai serioase. Dacă situațiile financiare nu sunt depuse nici în cele cinci luni care urmează termenului legal, persoana juridică intră sub incidența noului criteriu de declarare în inactivitate fiscală. Iar Finanțele au început deja să bată la ușă: în județ au fost trimise 4.697 de notificări. Pentru organizațiile nonprofit, perioada de cinci luni s-a împlinit la 1 octombrie. Pentru operatorii economici, data indicată oficial este 3 noiembrie. Asta nu înseamnă că toate cele 4.157 de persoane juridice vor fi declarate automat inactive. Fiscul trebuie să emită o decizie, iar inactivitatea produce efecte din momentul comunicării acesteia. Înseamnă însă că o obligație contabilă lăsată până acum în urmă poate avea, de aici înainte, consecințe mult mai grele decât o amendă. O firmă declarată inactivă rămâne cu obligațiile fiscale, pierde unele drepturi fiscale și poate crea probleme de deductibilitate inclusiv partenerilor cu care face afaceri. Iar dacă inactivitatea se prelungește, consecințele pot merge și mai departe: legea deschide inclusiv drumul spre dizolvarea societății.
Răspunsul transmis cotidianului „Vremea Nouă” de Direcția Generală Regională a Finanțelor Publice Iași oferă o imagine exactă a modului în care persoanele juridice din județul Vaslui și-au îndeplinit obligația de raportare pentru exercițiul financiar 2025. În total, 14.464 de persoane juridice trebuiau să depună situațiile financiare anuale, însă numai 8.317 au finalizat acest demers până la termenul legal. Diferența este de 6.147 de persoane juridice, ceea ce înseamnă 42,50% din total. Cu alte cuvinte, mai mult de patru din zece dintre cei care aveau obligația de raportare au lăsat termenul să treacă fără să-și fi depus situațiile financiare. Acest indicator statistic nu înseamnă însă că toți cei 6.147 figurează și în prezent cu această obligație neîndeplinită. După expirarea termenului, 1.990 de persoane juridice și-au depus situațiile financiare, reprezentând 13,76% din total și aproape o treime dintre cei care rataseră inițial termenul. La data centralizării comunicate de Finanțe, mai rămâneau 4.157 de persoane juridice fără situațiile financiare depuse, adică 28,74% din totalul celor care aveau această obligație. Aproape trei din zece. Există însă o precizare importantă pentru ceea ce urmează după 3 noiembrie. DGRFP Iași a comunicat date referitoare la persoane juridice și nu a defalcat cele 4.157 de cazuri între societăți comerciale, organizații nonprofit și celelalte categorii obligate la raportare. Prin urmare, cifra nu poate fi transformată în 4.157 de „firme care riscă inactivarea” și cu atât mai puțin în 4.157 de viitori contribuabili inactivi. Chiar și cu această limitare, dimensiunea întârzierii rămâne importantă. La câteva luni de la expirarea termenului legal, aproape 29% dintre persoanele juridice care trebuiau să raporteze rezultatele financiare ale anului 2025 încă nu o făcuseră. Diferența față de anii anteriori este că, din 2026, o asemenea restanță poate produce și o consecință fiscală pe care simpla întârziere a bilanțului nu o avea până acum.
Până acum era o restanță. Acum poate deveni inactivitate fiscală
 Schimbarea vine prin Legea nr. 239/2025, care a modificat Codul de procedură fiscală și a introdus un nou criteriu pentru declararea inactivității fiscale. Persoana juridică ce nu își depune situațiile financiare anuale în termen de cinci luni de la împlinirea termenului legal de depunere intră sub incidența acestui criteriu de declarare în inactivitate fiscală. Regula nu este o măsură anunțată de ANAF pentru viitor, ci una înscrisă în lege și aplicabilă începând cu 2026. Până la această modificare, nedepunerea la termen a situațiilor financiare rămânea în principal în zona obligațiilor și sancțiunilor prevăzute de legislația contabilă. Noua reglementare adaugă un al doilea nivel de consecințe. Dacă întârzierea persistă mai mult de cinci luni după termenul legal, problema nu mai privește doar depunerea tardivă a unui document, ci poate afecta însuși statutul fiscal al persoanei juridice. Cele cinci luni nu reprezintă însă o prelungire a termenului de depunere. Cine și-a depus situațiile financiare după termenul legal a făcut-o cu întârziere, chiar dacă documentele au fost transmise înainte de împlinirea celor cinci luni. Intervalul introdus de noua reglementare are altă funcție: stabilește momentul după care nedepunerea poate deveni criteriu pentru declararea inactivității fiscale. Tocmai aici apare diferența dintre cele două grupuri din statisticile Vasluiului. Cei 1.990 de contribuabili care au depus ulterior au ratat termenul legal, dar între timp și-au îndeplinit obligația. Pentru cele 4.157 de persoane juridice care figurau în continuare fără situațiile financiare depuse, întârzierea continua să se acumuleze. Legea nr. 239/2025 a introdus, de altfel, două situații noi pentru persoanele juridice. Prima privește lipsa unui cont de plăți în România sau a unui cont deschis la Trezoreria Statului. Cea de-a doua este cea care interesează în cazul de față: situațiile financiare anuale rămase nedepuse peste intervalul prevăzut de lege. În cazul Vasluiului, o obligație contabilă neîndeplinită de mii de persoane juridice se întâlnește astfel, pentru prima dată, cu un mecanism fiscal nou.
Pentru ONG-uri, răgazul s-a terminat. Pentru firme, vine 3 noiembrie
 Aplicarea noului criteriu depinde de termenul legal de depunere, iar acesta diferă în funcție de categoria persoanei juridice. DGRFP Iași a precizat pentru „Vremea Nouă” că, în cazul organizațiilor nonprofit, termenul pentru situațiile financiare aferente exercițiului financiar 2025 a fost 30 aprilie 2026. Cele cinci luni s-au împlinit, potrivit răspunsului instituției, la 1 octombrie 2026. Pentru operatorii economici, termenul legal indicat de Finanțe a fost 2 iunie 2026, iar data comunicată pentru împlinirea perioadei de cinci luni este 3 noiembrie. Instituția a clarificat astfel și o posibilă confuzie legată de data de 31 octombrie. Întrebată explicit de redacție dacă aceasta reprezintă ultima zi în care situațiile financiare aferente anului 2025 pot fi depuse fără aplicarea criteriului de inactivitate, DGRFP Iași a răspuns negativ. Data indicată pentru operatorii economici este 3 noiembrie. Această dată nu trebuie însă interpretată ca momentul unei inactivări automate. Împlinirea celor cinci luni creează situația în care criteriul prevăzut de lege poate fi aplicat, dar nu mută instantaneu toate persoanele juridice restante în registrul contribuabililor inactivi. Până la declararea efectivă a inactivității există o procedură administrativă, iar schimbarea statutului fiscal se produce prin decizia emisă și comunicată contribuabilului. Pentru operatorii economici care figurează încă fără situațiile financiare depuse, diferența este importantă. Termenul legal a fost deja ratat, dar îndeplinirea obligației înainte de aplicarea criteriului poate înlătura cauza care ar putea conduce la inactivare. După 3 noiembrie, miza nu mai este doar întârzierea cu care ajunge bilanțul la Fisc.
4.697 de notificări. Fiscul nu mai așteaptă în liniște
Numărul persoanelor juridice cu situațiile financiare nedepuse nu este singura cifră importantă din răspunsul primit de redacție. DGRFP Iași arată că administrația fiscală a transmis 4.697 de notificări sau informări privind nedepunerea situațiilor financiare aferente exercițiului financiar 2025. Numărul este chiar mai mare decât cel al persoanelor juridice care figurau cu această obligație neîndeplinită la data centralizării. Cele două valori nu pot fi însă suprapuse. Finanțele au comunicat numărul notificărilor, nu numărul contribuabililor unici care le-au primit. Din răspuns nu rezultă dacă fiecărei notificări îi corespunde o persoană juridică distinctă și nici cîți dintre destinatari și-au depus situațiile financiare între momentul notificării și data la care au fost centralizate cele 4.157 de cazuri rămase. Din acest motiv, nu se poate spune că 4.697 de firme au primit câte un avertisment. Ceea ce poate fi spus cu certitudine este că administrația fiscală a transmis aproape 4.700 de notificări sau informări într-un județ în care peste 4.100 de persoane juridice figurau încă fără situațiile financiare depuse. Restanța este, așadar, una deja identificată în evidențele Fiscului. Potrivit DGRFP Iași, nicio persoană juridică din județul Vaslui nu fusese declarată inactivă fiscal în cursul anului 2026 pentru nedepunerea situațiilor financiare anuale. Explicația ține chiar de calendar. La acea dată nu se împliniseră cele cinci luni nici pentru organizațiile nonprofit, nici pentru operatorii economici. După 1 octombrie situația s-a schimbat pentru prima categorie, iar după 3 noiembrie criteriul devine aplicabil și operatorilor economici care continuă să îndeplinească condiția prevăzută de lege. Din acel moment, cifra relevantă nu va mai fi doar cea a bilanțurilor rămase nedepuse, ci numărul persoanelor juridice pentru care administrația fiscală va emite și comunica efectiv decizii de inactivare.
3 noiembrie nu înseamnă inactivare automată. Fiscul are ultimul cuvânt
Răspunsul DGRFP Iași face o precizare esențială pentru înțelegerea procedurii: declararea inactivității fiscale se face cu data comunicării unei decizii emise pe numele contribuabilului. Cu alte cuvinte, împlinirea perioadei de cinci luni și declararea efectivă a inactivității sunt două momente diferite. Primul permite aplicarea criteriului legal, cel de-al doilea schimbă statutul fiscal al contribuabilului. Din același motiv, cele 4.697 de notificări sau informări transmise de administrația fiscală nu sunt decizii de inactivare și nu pot fi tratate ca atare. Nici cele 4.157 de persoane juridice care figurau fără situațiile financiare depuse nu reprezintă numărul viitorilor contribuabili inactivi. O parte își pot îndeplini obligația între timp, iar pentru altele pot exista situații juridice diferite.
Firma poate deveni inactivă. Obligațiile fiscale rămân cât se poate de active
Declararea inactivității fiscale nu înseamnă că obligațiile contribuabilului intră și ele pe pauză. Codul fiscal prevede că persoanele declarate inactive care continuă să desfășoare activități economice rămân supuse obligațiilor privind plata impozitelor, taxelor și contribuțiilor sociale obligatorii. În schimb, în perioada respectivă nu beneficiază, în condițiile prevăzute de lege, de dreptul de deducere a cheltuielilor și a TVA aferente achizițiilor efectuate. Dezechilibrul este ușor de înțeles: obligațiile fiscale rămân, în timp ce anumite drepturi fiscale sunt restrânse. Pentru o societate care continuă să cumpere marfă, materii prime, servicii sau echipamente, diferența poate avea efecte directe asupra activității. Problema nu se oprește însă la relația dintre contribuabil și ANAF. Codul fiscal stabilește, ca regulă generală, că beneficiarii care achiziționează bunuri sau servicii de la persoane impozabile înscrise ca inactive în Registrul contribuabililor inactivi/reactivați nu beneficiază de dreptul de deducere a cheltuielilor și a TVA aferente acelor achiziții. Există excepții și mecanisme prin care anumite drepturi pot fi exercitate ulterior, după reactivare, dar regula explică de ce statutul fiscal al furnizorului devine relevant și pentru client. Aici o problemă care începe în contabilitatea unei firme poate ajunge în relația sa comercială cu ceilalți. Un partener poate accepta o întârziere administrativă care nu îl privește. Este mult mai puțin probabil să privească la fel de relaxat o situație care îi poate afecta propriul tratament fiscal. În cazul întreprinderilor mici, dependente de cîțiva clienți importanți, consecința comercială poate deveni mai apăsătoare decât sancțiunea inițială. În plus, statutul nu rămâne ascuns între contribuabil și administrația fiscală. Persoanele declarate inactive sunt înscrise în registrul administrat de ANAF, unde pot fi verificate de partenerii comerciali. Un bilanț nedepus la timp poate ajunge astfel să producă efecte mult dincolo de biroul contabilului.
Un bilanț nedepus poate duce departe. Până la dizolvarea firmei
CONSECINȚE GRAVE… Legea nr. 239/2025 merge însă mai departe de efectele fiscale imediate. Dacă un contribuabil declarat inactiv nu se reactivează în termen de un an de la data declarării inactivității, intră sub incidența mecanismului legal de dizolvare prevăzut de noua reglementare. Pentru societățile reglementate de Legea nr. 31/1990 sunt prevăzute reguli speciale, iar procedura implică și Oficiul Național al Registrului Comerțului. Cronologia este importantă. O societate nu este dizolvată la un an după ce a ratat termenul de depunere a bilanțului și nici la un an după data de 3 noiembrie. Mai întâi trebuie declarată inactivă fiscal. Abia din acel moment începe să curgă termenul pentru reactivare, iar dacă situația persistă timp de un an, intră în aplicare mecanismul prevăzut de lege pentru dizolvare, urmat, după caz, de lichidare și radiere. Prin urmare, între un bilanț nedepus și dispariția juridică a unei societăți există mai multe etape, fiecare cu propriile condiții. Formula potrivit căreia o firmă care nu își depune bilanțul „va fi închisă” este prea simplă și juridic greșită. Dar modificarea legislativă face la fel de greșită și ideea că nedepunerea situațiilor financiare rămâne doar o problemă contabilă care poate fi amânată fără alte consecințe. Din 2026, traseul există. Nedepunerea prelungită poate conduce la inactivitate fiscală, iar o inactivitate care nu este remediată poate deschide drumul spre dizolvare. Nu este o consecință automată, ci o succesiune de situații juridice. Tocmai de aceea primul pas, aparent banal, contează mai mult decât înainte.
„N-am activitate” nu înseamnă „n-am obligații”
ATENȚIE MARE… O altă confuzie apare în cazul societăților despre care administratorii spun că „nu au avut activitate”. Lipsa veniturilor, a facturilor emise sau a operațiunilor comerciale nu înseamnă, prin ea însăși, că orice obligație de raportare contabilă dispare. Reglementările disting între situațiile juridice ale entităților, iar pentru cele care nu au desfășurat activitate de la constituire există obligații declarative specifice. De aici apare și confuzia dintre două noțiuni care sună asemănător, dar produc efecte complet diferite. „Declarația de inactivitate” depusă în situațiile prevăzute de reglementările contabile nu este același lucru cu declararea unui contribuabil ca „inactiv fiscal” de către ANAF. Prima privește raportarea contabilă a unei anumite situații a entității. Cea de-a doua reprezintă un statut fiscal stabilit în condițiile Codului de procedură fiscală și atrage consecințele prevăzute de legislația fiscală. Pentru administratorii care și-au lăsat societatea „pe zero” și au considerat că lipsa activității îi scutește automat de orice obligație, diferența este una care merită verificată înainte de expirarea termenelor. Iar pentru persoanele juridice care aveau obligația să depună situațiile financiare pentru 2025 și nu au făcut-o, rezolvarea problemei înainte de declararea inactivității este mult mai simplă decât revenirea după schimbarea statutului fiscal. Reactivarea nu se produce automat prin simpla depunere a documentului restant. Codul de procedură fiscală stabilește condițiile care trebuie îndeplinite, iar contribuabilul trebuie să parcurgă procedura corespunzătoare. Din acest punct de vedere, diferența dintre a rezolva o restanță și a repara efectele ei poate deveni considerabilă.
Notificarea nu doare. Ce poate urma, da
DAȚI ÎN URMĂRIRE… Finanțele au trimis 4.697 de notificări sau informări în legătură cu situațiile financiare aferente anului 2025. Nu sunt decizii de inactivare și nici nu înseamnă că tot atâtea persoane juridice vor ajunge inactive fiscal. Sunt însă semnul că Fiscul a început să urmărească îndeaproape o obligație care, din acest an, poate avea consecințe mult mai serioase. Până la 22 septembrie, în județul Vaslui nu fusese declarată nicio persoană juridică inactivă fiscal în 2026 pentru acest motiv. Adevăratul test vine însă după împlinirea perioadei de cinci luni, când se va vedea cîți și-au pus între timp situația în ordine și cîți au lăsat lucrurile să ajungă până la decizia Fiscului. Notificările au fost trimise. De acum se va vedea cine a înțeles mesajul înainte să vină decizia.